
Ucrania plantea una selección reforzada para dirigir la autoridad fiscal
El proyecto alternativo 16079-1 combina un mandato de cinco años para la jefatura tributaria con auditorías externas, evaluación extraordinaria del personal y nuevos umbrales salariales. La composición de la comisión y el tratamiento de datos fiscales serán puntos decisivos del debate.
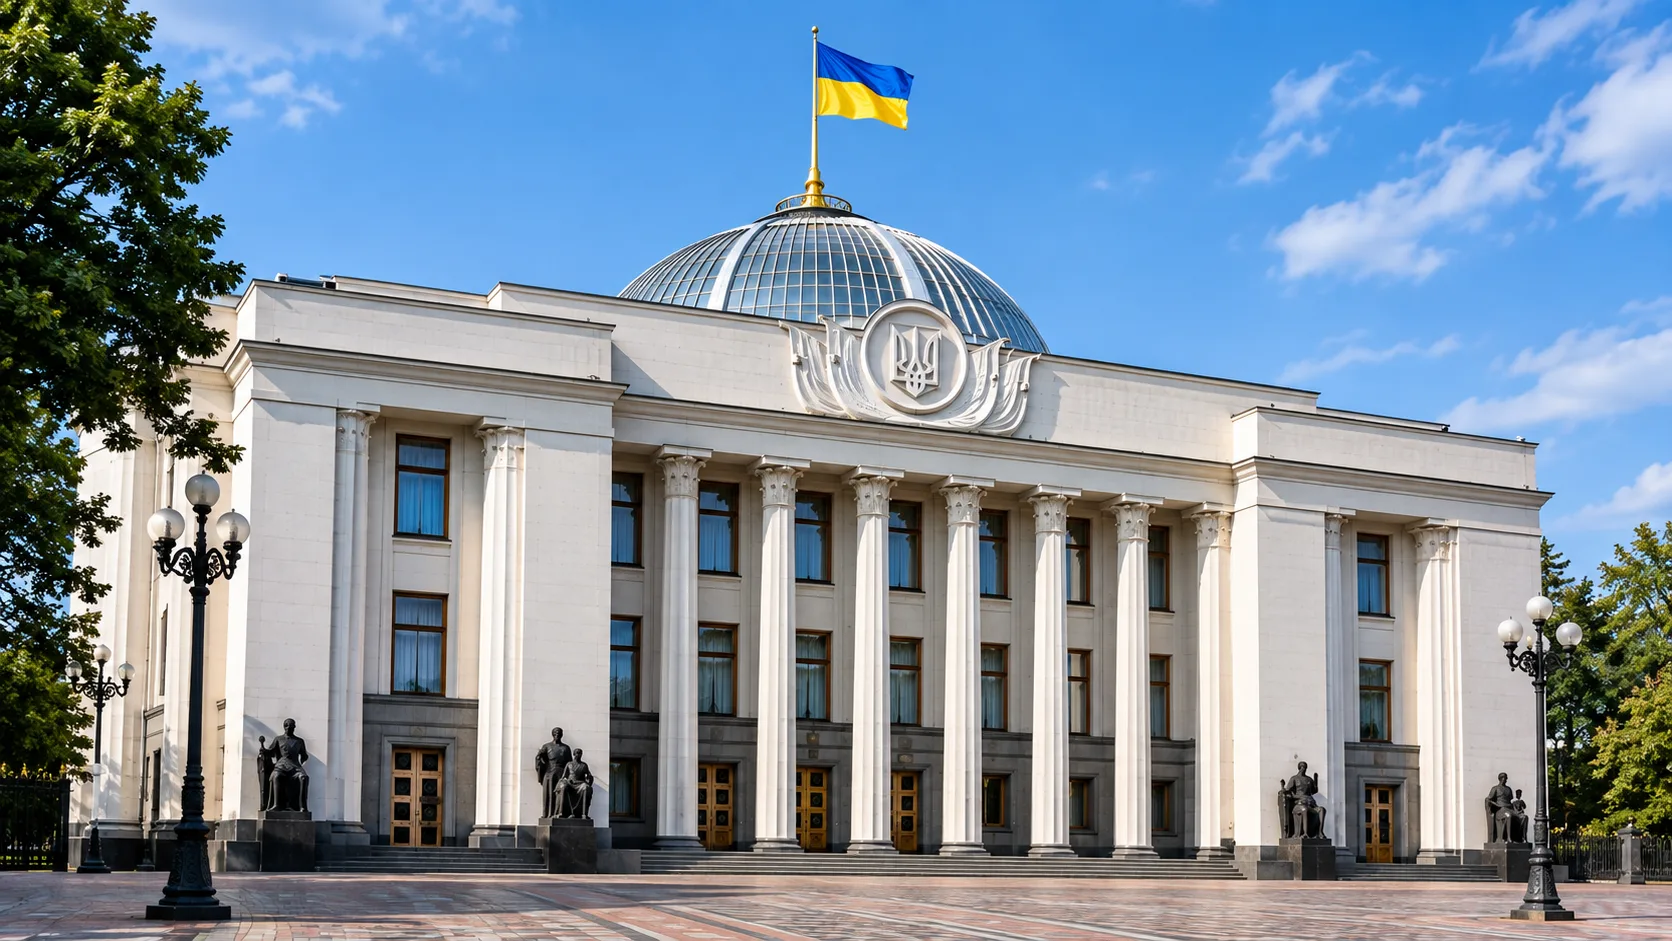
La Rada Suprema estudia una propuesta alternativa para reorganizar la dirección de la administración tributaria ucraniana y establecer reglas especiales para el ingreso, la permanencia y la salida de sus funcionarios. El proyecto 16079-1 intenta abordar en una sola reforma la inestabilidad de la jefatura, la rendición de cuentas, los incentivos salariales y la revisión extraordinaria del personal.
La Rada Suprema de Ucrania lo comunicó el martes, 22 de septiembre. La iniciativa fue registrada por los diputados Maksym Buzhanskyi, Serhii Kostriichuk, Serhii Lytvynenko, Stepan Cherniavskyi y Kyryll Nesterenko como alternativa al proyecto 16079 presentado el 16 de septiembre.
La premisa política es que una autoridad fiscal dirigida durante largos periodos por responsables interinos tiene dificultades para adoptar decisiones estratégicas y asumir compromisos verificables. Los promotores vinculan esa provisionalidad con una menor capacidad institucional, el retraso de reformas y la pérdida de confianza de contribuyentes y socios internacionales. No se trata únicamente de estabilidad administrativa: la recaudación, la previsibilidad de las inspecciones y la resolución de controversias fiscales afectan al presupuesto y al clima de inversión.
El texto prevé que el Consejo de Ministros nombre al responsable del servicio tributario mediante concurso y por un periodo de cinco años, con un máximo de dos mandatos consecutivos. Los aspirantes deberían ser ciudadanos ucranianos, dominar la lengua estatal y contar con formación jurídica o económica de nivel de máster. También se exigirían diez años de experiencia laboral, cinco de ellos en puestos directivos, además de competencia profesional e integridad.
La selección quedaría en manos de una comisión de siete integrantes. Tres procederían de propuestas formuladas por organizaciones internacionales o extranjeras que hayan prestado asistencia a Ucrania en reformas, financiación o lucha contra la corrupción, y otros tres serían propuestos desde el ámbito estatal responsable de la política financiera. El séptimo miembro sería un Héroe de Ucrania, militar o exmilitar distinguido durante la resistencia a la agresión rusa, elegido mediante sorteo.
La fórmula pretende equilibrar supervisión externa, responsabilidad gubernamental y representación de quienes participaron en la defensa del país. Sin embargo, cada componente plantea interrogantes. La participación internacional puede reducir el riesgo de acuerdos políticos opacos, pero debe tener una base jurídica clara; la representación estatal conserva la influencia del Ejecutivo; y la condición de héroe militar no implica por sí sola conocimientos sobre fiscalidad o selección de altos directivos. Por ello, las reglas del sorteo, la capacitación de los comisionados y la gestión de posibles conflictos de interés serán tan importantes como la composición formal.
Las reuniones serían públicas, grabadas y emitidas en directo, con acceso para periodistas, sociedad civil y organizaciones internacionales. La comisión definiría la metodología, comprobaría la documentación y podría organizar pruebas jurídicas, exámenes de aptitudes y ejercicios prácticos. Tras las entrevistas sobre integridad y competencia y las verificaciones anticorrupción y de depuración previstas en la legislación, seleccionaría a dos finalistas.
El mandato fijo busca limitar las destituciones discrecionales, aunque la propuesta enumera varias causas de cese y permite iniciar el procedimiento por incumplimiento de indicadores principales. El diseño de esos KPI será delicado. Si solo se premia el aumento inmediato de ingresos, la dirección podría tener incentivos para intensificar inspecciones y ajustes que después sean anulados; una evaluación equilibrada debería considerar cumplimiento voluntario, deuda tributaria, calidad de los servicios, litigios perdidos, digitalización y trato a los contribuyentes.
Además, la actividad del organismo sería sometida a una evaluación externa después del primer y del tercer año del mandato. Una comisión de tres personas, nombrada por el Gobierno a partir de propuestas internacionales, tendría facultades para pedir información, entrevistar confidencialmente a funcionarios y analizar expedientes. Una conclusión unánime de ineficacia institucional y desempeño inadecuado de la jefatura permitiría su destitución.
La amplitud del acceso busca evitar una auditoría superficial, pero incluye datos tributarios y personales especialmente protegidos. El proyecto exige confidencialidad y prohíbe que los evaluadores interfieran en las decisiones operativas. Aun así, el examen parlamentario tendrá que precisar cómo se almacenará la información, quién responderá por una filtración, qué datos podrán divulgarse en el informe público y de qué manera podrá impugnarse una conclusión adversa.
Otro capítulo central es la evaluación única de los funcionarios tributarios. La primera fase abarcaría a adjuntos de la jefatura, responsables de unidades centrales, directores territoriales y sus suplentes; la segunda alcanzaría al resto del personal. No presentar el consentimiento, negarse a participar o no superar la evaluación podría provocar el despido y una prohibición de volver a trabajar en la administración fiscal durante cinco años. La severidad de esa consecuencia obliga a garantizar criterios uniformes, decisiones motivadas y una revisión judicial efectiva.
La propuesta también fija componentes retributivos y umbrales mínimos: el salario base no podría ser inferior a 14 mínimos de subsistencia en las oficinas centrales ni a 12 en las dependencias territoriales. Se contemplan complementos por intensidad, tareas de especial importancia, cualificación, resultados individuales y logros de equipo. Aunque la memoria afirma que la reforma no necesitará gasto presupuestario adicional, las comisiones deberán comprobar si esos compromisos pueden financiarse con recursos existentes y aclarar la inusual referencia a un coeficiente del “1,5 por ciento” para funciones de ciberseguridad.
La Comisión de Finanzas, Política Tributaria y Aduanera será la principal responsable del expediente, acompañado por revisiones de numerosos órganos parlamentarios en materias como presupuesto, anticorrupción, seguridad nacional, derechos, digitalización y aproximación a la Unión Europea. El proyecto aún debe competir con la iniciativa principal y puede sufrir cambios sustanciales. Su eficacia dependerá menos de la solemnidad del concurso que de la precisión de sus procedimientos, la independencia real de los evaluadores y la posibilidad de exigir resultados sin convertir la autoridad fiscal en rehén de objetivos políticos de corto plazo.